
EU-Taxonomie
 Dr. Johannes Weibl25. Juli 2024 · 3 Min. LesezeitAktualisiert am 25. Oktober 2026
Stand: 25.10.2026
Das Wichtigste in Kürze
- Die EU-Taxonomie definiert, welche Wirtschaftstätigkeiten als ökologisch nachhaltig gelten, anhand von sechs Umweltzielen.
- Berichten müssen Unternehmen, die unter die CSRD fallen. Nach dem EU-Omnibus sind das nur noch Unternehmen mit mehr als 1.000 Mitarbeitenden und mehr als 450 Mio. € Umsatz.
- Seit 2026 gilt eine vereinfachte Berichterstattung (Delegierte Verordnung (EU) 2026/73) mit Wesentlichkeitsschwelle und deutlich schlankeren Berichtsvorlagen.
- Die Kennzahlen stehen in der Nachhaltigkeitserklärung im Lagebericht, nicht in der Bilanz.
Die EU-Taxonomie ist ein zentraler Baustein der europäischen Sustainable-Finance-Strategie. Sie legt fest, wann eine Wirtschaftstätigkeit als „nachhaltig“ gilt, damit Finanzströme gezielt in nachweislich nachhaltige Technologien und Unternehmen gelenkt werden können. Grundlage ist die Taxonomie-Verordnung (EU) 2020/852.
Die Umweltziele der EU-Taxonomie
Die Taxonomie bewertet die Nachhaltigkeit einer Tätigkeit anhand von sechs Umweltzielen:
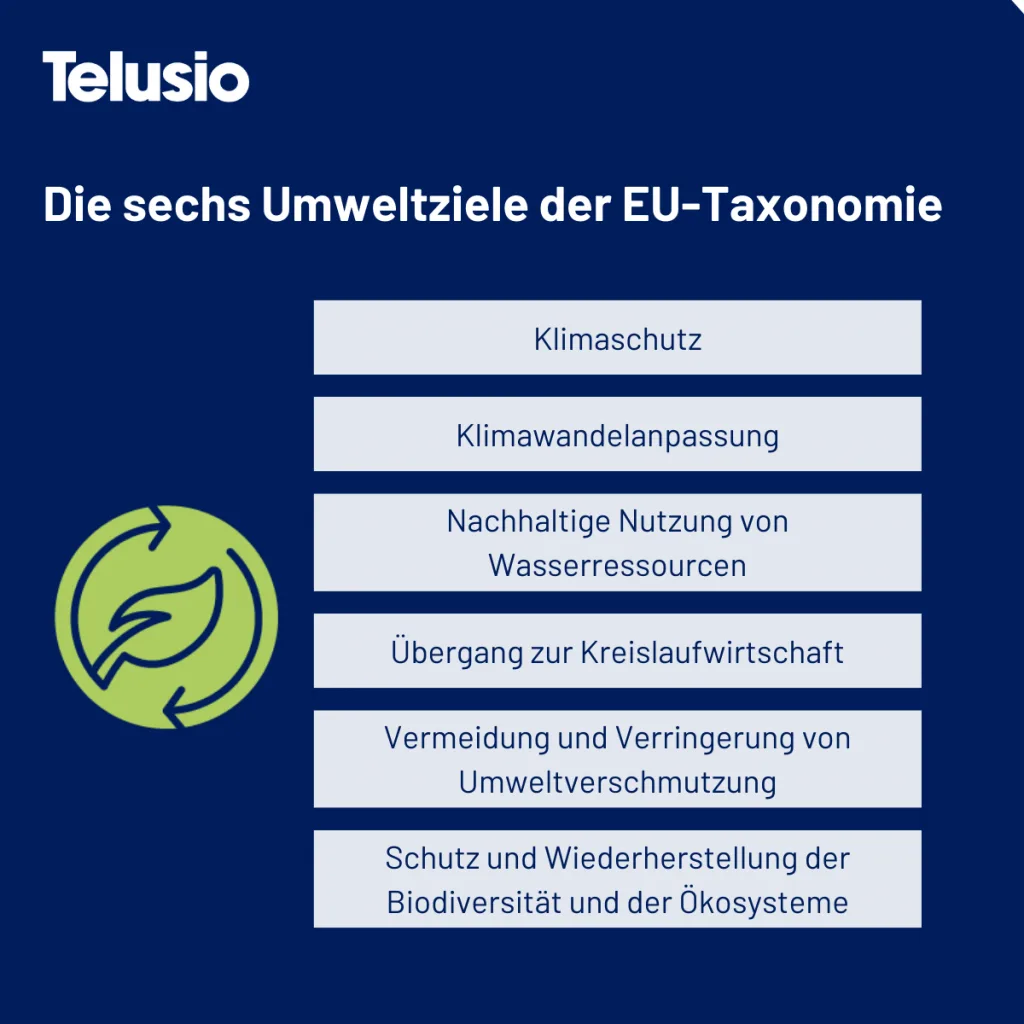
Eine Tätigkeit gilt nur dann als nachhaltig („taxonomiekonform“), wenn sie drei Bedingungen erfüllt:
- Wesentlicher Beitrag (Substantial Contribution): Sie leistet einen wesentlichen Beitrag zu mindestens einem der Umweltziele.
- Keine erhebliche Beeinträchtigung (Do No Significant Harm, DNSH): Sie beeinträchtigt keines der anderen Umweltziele erheblich.
- Mindestschutz (Minimum Safeguards): Sie hält soziale Mindeststandards ein, etwa zu Menschenrechten und Arbeitsbedingungen.
Wie Tätigkeiten als „nachhaltig“ eingestuft werden
Die Bewertung erfolgt in zwei Stufen: Zuerst wird geprüft, ob eine Tätigkeit grundsätzlich von der Taxonomie erfasst ist (Taxonomiefähigkeit), dann, ob sie die Kriterien tatsächlich erfüllt (Taxonomiekonformität).
1. Taxonomiefähige Tätigkeiten identifizieren
Die delegierten Rechtsakte zur Taxonomie enthalten einen Katalog von Wirtschaftstätigkeiten mit technischen Bewertungskriterien. Unternehmen ermitteln, welche dieser Tätigkeiten auf sie zutreffen.
→ Die Tätigkeit ist taxonomiefähig.
2. Kennzahlen zuordnen
Für die taxonomiefähigen Tätigkeiten werden drei Kennzahlen ermittelt: der Anteil am Umsatz, an den Investitionsausgaben (CapEx) und an den Betriebsausgaben (OpEx).
3. Taxonomiekonformität prüfen
Erfüllt die Tätigkeit die technischen Bewertungskriterien für einen wesentlichen Beitrag, beeinträchtigt sie kein anderes Umweltziel erheblich und hält sie die sozialen Mindeststandards ein, gilt sie als taxonomiekonform.
→ Die Tätigkeit ist taxonomiekonform.
4. Offenlegung im Lagebericht
Die Anteile taxonomiefähiger und taxonomiekonformer Tätigkeiten an Umsatz, CapEx und OpEx werden in der Nachhaltigkeitserklärung im Lagebericht offengelegt, in vorgegebenen Tabellen und mit erläuternden Angaben.
Wer muss berichten – und ab wann?
Die Taxonomie-Berichtspflicht nach Artikel 8 der Verordnung ist an die Nachhaltigkeitsberichterstattung gekoppelt:
- Bisher: Große kapitalmarktorientierte Unternehmen mit mehr als 500 Beschäftigten, die bereits unter die NFRD fielen, berichten seit dem Geschäftsjahr 2021 über taxonomiefähige und seit dem Geschäftsjahr 2022 auch über taxonomiekonforme Tätigkeiten.
- Nach dem Omnibus: Der Kreis folgt dem neuen CSRD-Anwendungsbereich. Berichtspflichtig sind nur noch Unternehmen mit mehr als 1.000 Mitarbeitenden und mehr als 450 Mio. € Umsatz; neu erfasste Unternehmen erstmals für das Geschäftsjahr 2027. Alle Fristen finden Sie im CSRD-Zeitplan.
Die Vereinfachung 2026
Mit der Delegierten Verordnung (EU) 2026/73, in Kraft seit dem 28. Januar 2026, hat die EU-Kommission die Taxonomie-Berichterstattung deutlich vereinfacht:
- Wesentlichkeitsschwelle: Tätigkeiten von untergeordneter finanzieller Bedeutung müssen nicht mehr im Detail auf Taxonomiekonformität geprüft werden.
- Schlankere Berichtsvorlagen: Die Zahl der Datenpunkte sinkt für Nicht-Finanzunternehmen deutlich.
- Einfachere DNSH-Kriterien: insbesondere bei der Vermeidung von Umweltverschmutzung.
Die neuen Regeln gelten grundsätzlich bereits für Berichte über das Geschäftsjahr 2025. Unternehmen können ihre Anwendung um ein Jahr verschieben, müssen dann aber die bisherigen Regeln vollständig anwenden. Mehr zum Hintergrund im Beitrag zum Omnibus-Paket.
Telusio Einschätzung
Die Taxonomie betrifft nach dem Omnibus nur noch große Unternehmen direkt. Für Industrieunternehmen bleibt sie trotzdem relevant: Banken und Investoren nutzen sie zur Bewertung, und bei einigen Herstellungstätigkeiten im Klimaschutzziel – etwa bei Stahl, Aluminium oder Zement – hängen die technischen Kriterien direkt an Treibhausgas-Grenzwerten.
Belastbare CO₂-Daten auf Unternehmens- und Produktebene sind deshalb eine gute Grundlage, auch für die Taxonomie. Mehr dazu auf unseren Seiten zur CO₂-Bilanz (CCF) und zum Product Carbon Footprint.
CO₂-Bilanz (CCF)
Ihre CO₂-Bilanz von Scope 1 bis 3, mit minimalem Aufwand
Für Industriehersteller, deren Kunden eine CO₂-Bilanz und Reduktionsziele verlangen. Eingekaufte Güter bewerten wir nach Material und Gewicht statt nach Euro.
Zur CO₂-BilanzWeitere Beiträge zu Grundlagen & Regulatorik
Alle Beiträge zu Grundlagen & Regulatorik
Ihr Kunde fragt nach einem PCF?Lassen Sie uns gerne sprechen.
Entdecken Sie den einfachsten Weg zu auditfähigen PCFs – KI-gestützt und expertengeprüft.
Erstgespräch vereinbaren