
ESG im Mittelstand
 Dr. Johannes Weibl13. Juni 2024 · 4 Min. LesezeitAktualisiert am 25. Oktober 2026
Stand: 25.10.2026
Das Wichtigste in Kürze
- ESG steht für Environmental, Social, Governance – Umwelt, Soziales und Unternehmensführung.
- Nach dem EU-Omnibus sind die meisten Mittelständler nicht mehr selbst CSRD-pflichtig: Die Berichtspflicht gilt nur noch ab mehr als 1.000 Mitarbeitenden und mehr als 450 Mio. € Umsatz.
- Trotzdem kommen ESG-Anfragen – von Kunden, Banken und Ratingagenturen. Für die Antwort gibt es jetzt den freiwilligen EU-Standard VS.
- Der wichtigste erste Schritt ist Transparenz über die eigenen Emissionen, etwa mit einer CO₂-Bilanz oder Product Carbon Footprints.
Nachhaltigkeit ist für den Mittelstand längst kein Randthema mehr. Großkunden, Banken und Investoren fragen nach ESG-Daten, und wer sie nicht liefern kann, verliert Punkte in Ausschreibungen und Ratings. Gleichzeitig hat die EU 2026 viele Berichtspflichten zurückgenommen. Dieser Artikel erklärt, was ESG bedeutet, welche Regeln für den Mittelstand heute gelten und wie Sie pragmatisch vorgehen.
Wofür steht ESG?
ESG steht für Environmental (Umwelt), Social (Soziales) und Governance (Unternehmensführung). Diese drei Dimensionen bilden die Grundlage für nachhaltiges Wirtschaften:
- Environmental (Umwelt): der ökologische Fußabdruck eines Unternehmens – Klimaschutz, Energie- und Ressourceneffizienz, Abfall. Im Mittelpunkt steht meist die Erfassung und Reduktion der CO₂-Emissionen.
- Social (Soziales): der Umgang mit Mitarbeitenden, Lieferanten, Kunden und Gesellschaft – Arbeitsbedingungen, Gesundheit und Sicherheit, Diversität, Menschenrechte in der Lieferkette.
- Governance (Unternehmensführung): interne Strukturen und Prozesse – Unternehmensethik, Transparenz, Korruptionsbekämpfung, Verantwortlichkeiten für Nachhaltigkeit.
Warum ESG für den Mittelstand relevant bleibt
Auch ohne eigene Berichtspflicht ist ESG für mittelständische Unternehmen wirtschaftlich relevant:
Kundenanforderungen: Große Kunden brauchen für ihre eigenen Berichte und Klimaziele Daten aus der Lieferkette, etwa CO₂-Fußabdrücke von Produkten. In unserer PCF-Studie 2026 nennen 60 % der befragten Unternehmen Kundenanforderungen als wichtigsten Auslöser für PCF-Initiativen.
Finanzierung: Banken berücksichtigen ESG-Kriterien bei Krediten und Konditionen.
Ausschreibungen und Ratings: In Plattformen wie EcoVadis oder CDP und in Ausschreibungen fließen Nachhaltigkeitsdaten zunehmend in die Bewertung ein.
Kosten und Risiken: Wer Energie- und Materialeinsatz kennt, findet Einsparpotenziale und ist besser auf steigende CO₂-Preise vorbereitet.
Arbeitgeberattraktivität: Eine glaubwürdige Nachhaltigkeitsstrategie hilft, Fachkräfte zu gewinnen und zu halten.
Rahmenbedingungen und Standards
Nicht alle ESG-Themen sind für jedes Unternehmen gleich wichtig. Eine Wesentlichkeitsanalyse zeigt, welche Themen für Ihr Unternehmen relevant sind – sowohl mit Blick auf Ihre Auswirkungen auf Mensch und Umwelt als auch auf die finanziellen Risiken und Chancen. Mehr dazu in unserem Beitrag zur Wesentlichkeitsbewertung. Für die Umsetzung und Berichterstattung sind vor allem folgende Rahmenwerke relevant:
CSRD (Corporate Sustainability Reporting Directive)
Die CSRD ist die EU-Richtlinie zur Nachhaltigkeitsberichterstattung. Ursprünglich sollte sie ab 2026 auch für viele Mittelständler gelten. Mit der Omnibus-I-Richtlinie, seit März 2026 in Kraft, sind nur noch Unternehmen mit mehr als 1.000 Mitarbeitenden und mehr als 450 Mio. € Umsatz berichtspflichtig. Rund 80 % der ursprünglich erfassten Unternehmen fallen damit heraus – darunter die meisten Mittelständler. Details zu Fristen finden Sie im CSRD-Zeitplan.
Für den Mittelstand wichtig: Berichtspflichtige Unternehmen dürfen von Geschäftspartnern mit weniger als 1.000 Mitarbeitenden grundsätzlich nur noch Informationen im Umfang des freiwilligen Standards VS abfragen. Das begrenzt ausufernde Fragebögen.
VS: der freiwillige EU-Standard
Für Unternehmen, die nicht unter die CSRD fallen, hat die EU-Kommission einen freiwilligen Standard (VS) beschlossen, veröffentlicht am 21. September 2026 als Delegierte Verordnung (EU) 2026/1560. Er ist aus dem früheren Standard für KMU (VSME) hervorgegangen und steht allen nicht berichtspflichtigen Unternehmen offen.
Der VS ist für den Mittelstand besonders praktisch: Er bietet ein einheitliches Format, um Anfragen von Kunden und Banken zu beantworten, statt jeden Fragebogen einzeln zu bedienen. Klimadaten wie Energieverbrauch und Treibhausgasemissionen gehören zu den zentralen Angaben.
GRI (Global Reporting Initiative)
Die GRI-Standards sind weltweit anerkannte Leitlinien für die Nachhaltigkeitsberichterstattung. 70 % der globalen Fortune-500-Unternehmen nutzen die GRI-Standards oder beziehen sich auf sie. Sie gliedern sich in allgemeine Grundsätze und Themenstandards zu wirtschaftlichen, ökologischen und sozialen Aspekten. Für international aufgestellte Mittelständler, die freiwillig umfassend berichten wollen, sind sie eine bewährte Option.
CDP
Das CDP, ursprünglich „Carbon Disclosure Project“, ist eine gemeinnützige Organisation, die 2000 in Großbritannien gegründet wurde. Unternehmen legen dort über einen Fragebogen Umweltdaten offen, insbesondere zu Treibhausgasemissionen, Wasser und Wäldern. Mehr als die Hälfte des Wertes des globalen Kapitalmarktes entfällt auf Unternehmen, die über das CDP berichten. Viele Großunternehmen fordern auch ihre Lieferanten zur Teilnahme auf. Die Teilnahme ist freiwillig.
Umsetzung im Mittelstand
Mit begrenzten Ressourcen ist ein schrittweises Vorgehen sinnvoll:
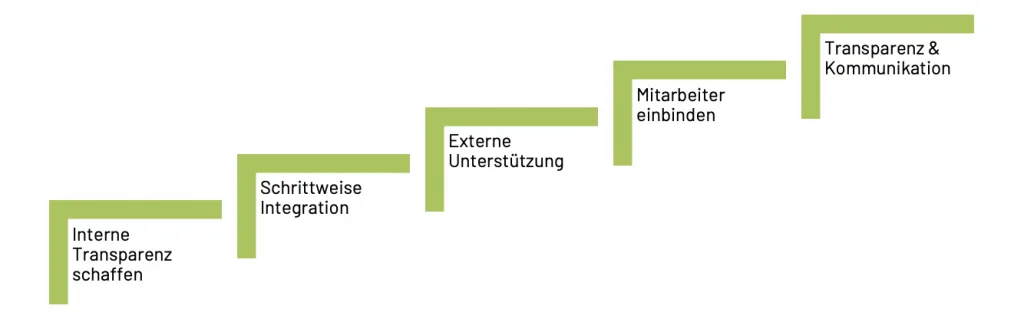
- Transparenz schaffen: Der erste Schritt ist, die eigenen Emissionen zu kennen. Dafür eignen sich eine CO₂-Bilanz (Corporate Carbon Footprint) und, für Kundenanfragen zu einzelnen Produkten, Product Carbon Footprints.
- Anforderungen der Kunden klären: Welche Daten fragen Ihre wichtigsten Kunden an, in welchem Format und nach welchem Standard?
- Wesentliche Themen festlegen: Eine Wesentlichkeitsanalyse zeigt, wo Sie Prioritäten setzen sollten.
- Ziele und Maßnahmen ableiten: konkrete Reduktionsziele und ein Maßnahmenplan, etwa als Transformationsplan, der über das BAFA-Programm Modul 5 bis zu 70 % förderfähig ist.
- Mitarbeitende einbinden und transparent kommunizieren: Nachhaltigkeit funktioniert nur, wenn sie im Unternehmen gelebt und nach außen nachvollziehbar dargestellt wird.
Telusio Einschätzung
Für die meisten Mittelständler ist ESG heute weniger eine gesetzliche Pflicht als eine Anforderung des Marktes. Die Frage ist nicht mehr „Müssen wir berichten?“, sondern „Können wir liefern, wenn unsere Kunden fragen?“.
Am häufigsten gefragt sind Klimadaten: die CO₂-Bilanz des Unternehmens und der CO₂-Fußabdruck einzelner Produkte. Wer diese Daten belastbar und mit vertretbarem Aufwand bereitstellen kann, hat einen Vorteil in Ausschreibungen und Kundenbeziehungen. Wie das geht, zeigen wir auf unseren Seiten zur CO₂-Bilanz (CCF) und zum Product Carbon Footprint.
CO₂-Bilanz (CCF)
Ihre CO₂-Bilanz von Scope 1 bis 3, mit minimalem Aufwand
Für Industriehersteller, deren Kunden eine CO₂-Bilanz und Reduktionsziele verlangen. Eingekaufte Güter bewerten wir nach Material und Gewicht statt nach Euro.
Zur CO₂-BilanzWeitere Beiträge zu Grundlagen & Regulatorik
Alle Beiträge zu Grundlagen & Regulatorik
Ihr Kunde fragt nach einem PCF?Lassen Sie uns gerne sprechen.
Entdecken Sie den einfachsten Weg zu auditfähigen PCFs – KI-gestützt und expertengeprüft.
Erstgespräch vereinbaren